

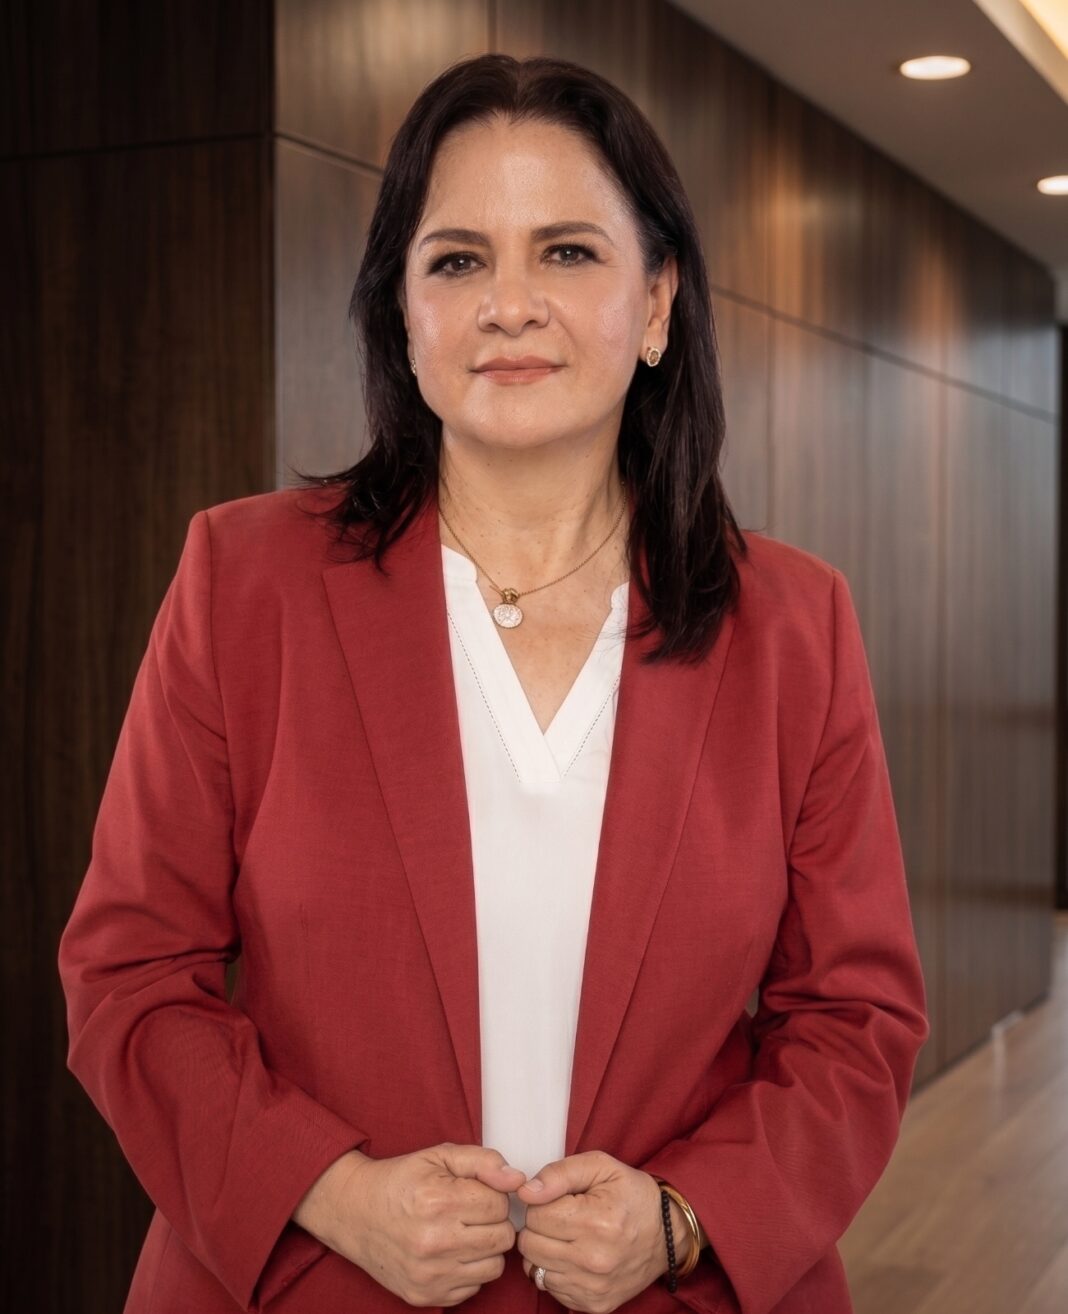

«La transparencia no consiste únicamente en abrir información después de haberla reservado. También implica evitar que información que debe estar sujeta al escrutinio público sea clasificada indebidamente desde el principio», afirmó Julieta del Río Venegas, especialista en transparencia y protección de datos personales.
Explicó que el pasado 18 de septiembre, la Secretaría Anticorrupción y Buen Gobierno informó sobre la desclasificación de las declaraciones de situación patrimonial y de intereses de 69 militares en activo y nueve exfuncionarios de la Secretaría de Marina, entre ellas la correspondiente al almirante José Rafael Ojeda Durán. La dependencia señaló que la Unidad de Transparencia de Marina solicitó la desclasificación el 16 de septiembre y que su Comité de Transparencia la aprobó mediante el acta 149/26. Actualmente, las declaraciones pueden consultarse en versión pública a través de DeclaraNet.
«Que esa información pueda ser consultada es positivo y forma parte de las obligaciones de transparencia. Pero presentar la desclasificación como un logro, sin explicar por qué la información fue clasificada originalmente, deja una pregunta fundamental: ¿por qué tuvo que reservarse en primer lugar?», cuestionó.
Para Julieta del Río, la clasificación de información debe ser excepcional, justificada, proporcional y verificable. No puede depender exclusivamente de quién sea la persona, de la institución en la que trabaje o del uniforme que porte, sino de la naturaleza de la información, del daño concreto que produciría su divulgación y de que ese daño se encuentre debidamente acreditado.
«La reserva no se presume; se acredita. Y aquí debemos ser muy claros: la seguridad nacional no es seguridad personal, no es privacidad y tampoco es patrimonio personal», afirmó.
En este mismo contexto, señaló el caso del director general del Infonavit, Octavio Romero Oropeza, cuya declaración patrimonial también fue objeto de una determinación de clasificación por parte del Comité de Transparencia del instituto.
«La pregunta no es solamente qué información se reservó. La pregunta es cómo se tomó esa decisión, cuál fue su fundamento, qué prueba de daño se realizó y quién supervisó que la clasificación cumpliera con la ley», señaló.
Los casos de Marina y del Infonavit, dijo, dejan una pregunta que las instituciones deben responder: si posteriormente fue posible generar versiones públicas y hacer accesible determinada información, ¿qué cambió para que dejara de ser reservada?
«Si no cambió la naturaleza de la información, entonces debemos revisar si la clasificación original fue suficientemente motivada y si desde el inicio se cumplió con la prueba de daño. No podemos construir una política de transparencia reactiva: primero se cierra la información, después alguien reclama, finalmente se abre y entonces se presenta la apertura como un triunfo», advirtió.
Asimismo, señaló que la Auditoría Superior de la Federación tiene un papel relevante cuando las reservas se relacionan con recursos públicos o con información necesaria para ejercer facultades de fiscalización.
«La información reservada no deja de ser fiscalizable. La ASF no debe sustituir a los Comités de Transparencia ni ordenar por sí misma cualquier desclasificación, pero sí debe ejercer las atribuciones que la Constitución y la legislación le otorgan cuando existan elementos que ameriten su intervención. Una reserva no puede convertirse en un blindaje frente a la rendición de cuentas», enfatizó.
«La transparencia no puede consistir en reservar primero y explicar después. La verdadera transparencia consiste en clasificar correctamente desde el principio», finalizó Julieta del Río.
